
Le Ministre d'Etat, Ministre de l' Urbanisme et Habitat et le Ministre des Finances, au vu de la constitution de la République Démocratique du Congo, telle que modifié par la Loi n°11/002 du 20 janvier 2011 portant révision de certains articles de la constitution du 18 février 2006, spécialement en son article 93, et des différents Décrets, Lois, Ordonnances, Ordonnances-Lois, Arrêté ministériel, la nécessité et l'urgence, arrêtent 6 nouveaux articles joint d'un tableau en annexe.
Read MoreNEWS #taxe
Tax News in congo....Actualités Impôts en rdc
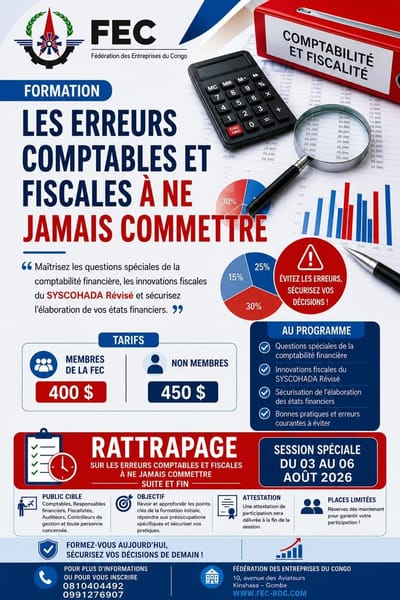
La Fédération des Entreprises au Congo en sigle FEC, organise une formation pour les membres de la FEC et les non membres de la FEC, portant sur "les erreurs comptables et fiscales à ne pas commettre". La maitrise des questions spéciales de la comptabilité financière, les innovations fiscales du SYSCOHADA Révisé et la sécurité de l'élaboration de vos états financiers, vous permet d'éviter les erreurs et de sécuriser vos décisions. Au programme, il est prévu : - Questions spéciales de la comptabilité financière. - Innovations fiscales du SYSCOHADA Révisé. - Sécurisation de l' élaboration des états financiers. - Bonnes pratiques et erreurs courantes à éviter. Pour toute information complémentaire et supplémentaire ainsi que l' inscription, veuillez voir de près l'affiche et contactez les numéros ci-dessous.
Read More
Des traités fiscaux efficaces peuvent être des outils puissants pour le développement de l’Afrique – mais seulement s’ils sont conçus pour protéger les droits fiscaux du continent ainsi qu’encourager l’investissement. Pendant trop longtemps, des traités mal rédigés ont permis le transfert de profits, la double non fiscalité et l’achat de traités, érosant les recettes mêmes dont les pays africains ont besoin pour financer leurs propres priorités. Conventions fiscales sont souvent présentés comme des instruments techniques qui soutiennent discrètement le commerce et l’investissement en supprimant la double imposition et en offrant une certitude aux investisseurs transfrontaliers.
Read MoreThe Minister of State, Minister of Justice and Keeper of the Seals and the Minister of Finance, Considering the Constitution, as amended and supplemented to date by Law No. 11/002 of January 20, 2011 revising certain provisions of the Constitution of the Democratic Republic of Congo of February 18, 2006, especially in its article 93; Having regard to the Uniform Act relating to general commercial law; Considering the Uniform Act relating to the Law of commercial companies and economic interest groups; Having regard to Ordinance-Law No. 12-356 of November 6, 1957 relating to the issuance of documents, certificates and the legalization of signatures;
Read MoreConsidering the constitution, as amended by law no. 11/002 of January 20, 2011 revising certain articles of the constitution of the Democratic Republic of Congo of February 18, 2006, especially in its article 92 paragraphs 1, 2 and 4; Considering framework law no. 14/004 of February 11, 2014 on national education, especially articles 23 point 7, 98 and 100; Considering Ordinance Law No. 81-26 of October 3, 1981 relating to the conferral of academic degrees at universities; Having regard to Ordinance Law No. 81-027 of October 3, 1981 relating to the convocation of degrees within higher technical institutes; Having regard to Order No. 16/071 of September 29, 2016 relating to the organization and operation of the administrative bodies of higher and university education;
Read MoreThe Directorate General of Revenue of Kinshasa, DGRK in acronym, reminds taxpayers, natural and legal persons, subject to acts generating non-tax revenue, in particular below: - the pollution tax on installations classified as category 1b and II;
Read MoreOrganizing organizations: European Network on Debt and Development (Eurodad), EU Tax Observatory (EUTO), Global Alliance for Tax Justice (GATJ), ICRICT (Independent Commission for International Corporate Tax Reform), Tax Justice Network, World Inequality Lab
Read MoreEn attache pour votre information. Ce jugement du Conseil d’Etat qui annule l’arrêté interministériel fixant les taux des droits, redevances & taxes particulièrement en ce qui concerne les actes ci-dessous :
Read More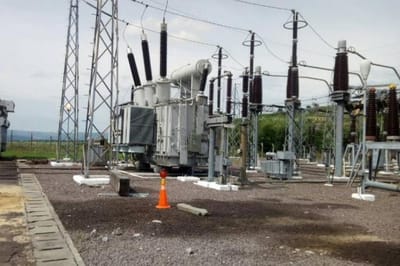
The new 3% tax on consumers of electrical energy from the national electricity company (SNEL SA.) in the Democratic Republic of Congo has not yet been implemented on its customers, we have learned Tuesday from an administrative source. “This tax is not yet applicable to domestic customers. It will only concern high-voltage mining customers,” declared Fabrice Lusinde Wa Lusangi, general director of SNEL. For him, this information was only a circular that the national electricity company received from the Electricity Sector Regulatory Authority (ARE).
Read More
The National Electricity Company comes in our circular to inform high voltage customers, consumers of electrical energy, of the introduction of the new tax set at 3%, which will apply from the invoice for the month of January 2024 . With reference to the interministerial decree
Read More
Comment les taxes environnementales peuvent-elles accroître la durabilité de la croissance économique dans les pays à faible revenu ? Les taxes environnementales peuvent être définies comme toute taxe imposée sur une base dont l’impact négatif sur l’environnement est avéré, par exemple les droits de douane à l’importation sur les matières plastiques, les taxes sur les embouteillages ou les accises sur les engrais. Ils ont été largement promus comme un moyen de réduire les dommages environnementaux tout en augmentant les revenus des pollueurs. Parce qu’ils sont généralement calculés sur des produits et des volumes tangibles, ils sont également souvent considérés comme plus difficiles à éluder que d’autres impôts basés sur des concepts plus abstraits, ce qui en fait des instruments attrayants pour les pays à faible revenu. La taxe environnementale qui a fait le plus l’objet de discussions est sans aucun doute la taxe carbone, qui est prélevée sur la teneur en carbone de différents biens, fortement corrélée à la quantité de combustibles fossiles nécessaires à leur production. Les taxes sur le carbone sont considérées comme un outil essentiel pour réduire les gaz à effet de serre, et leur introduction fait l’objet d’un soutien presque universel dans le monde entier. Cela inclut l’Afrique subsaharienne, avec les Nations Unies, le Fonds monétaire international et l’OCDE qui promeuvent tous leur mise en œuvre dans divers pays de la région à différents moments. La taxation du carbone à la rescousse : mais l’est-elle vraiment ? Cependant, il y a peu de preuves que les gouvernements africains les considèrent comme une priorité nationale. Selon le tableau de bord de la tarification du carbone de la Banque mondiale, seuls le Gabon et le Sénégal envisagent actuellement leur introduction, après l’introduction d’un tel tableau en Afrique du Sud en 2019, qui n’a sans doute pas abouti à grand-chose à ce jour. En soi, ce n’est pas surprenant, car l’Afrique a les émissions par habitant les plus faibles au monde
Read MoreThe introduction into the structure of the Congolese tax system of corporate tax and personal income tax calls for the modification of law n°004/2003 of March 13, 2003 relating to tax procedures. These modifications relate particularly to the provisions relating to reporting obligations, the methods of exercising control and the methods of recovery. With regard to reporting obligations, this law introduces a provision concerning: - the declaration of corporate tax and tax on natural persons; - the declaration of withholding tax on personal income in the categories of salary and similar income, income from movable capital and capital gains realized by natural persons;
Read More